

- De vigtigste pointer
- Forsikring ved biludlejning: Hvad kræver lovgivningen i Florida?
- CDW, LDW, SLI, PAI: Hvad de enkelte forkortelser egentlig betyder
- Dækker din egen forsikring allerede dette?
- Kreditkortdækning ved udlejning: Hvor dækningen ikke gælder
- Hvad er inkluderet, når forsikringen følger med lejemålet?
- Forsikring til luksus- eller eksotiske biler i Miami
- Tjekliste vedrørende forsikring, inden du underskriver
- FAQ
I Miami kan man som regel undvære nogle af de ekstra tilvalg ved udlejningsskranken — men kun hvis din egen forsikring eller dit kreditkort rent faktisk dækker den bil, du lejer. Inden du Lej en bil i Miami, se nærmere på køretøjet, dækningsgrænserne og undtagelserne.
Florida er en “no-fault”-stat. Det betyder, at efter en ulykke dækker hver chaufførs PIP-forsikring som regel vedkommendes egne berettigede lægeudgifter og invaliditetsydelser (uanset hvem der var skyld i ulykken). Lovgivningen i Florida indeholder også klare regler for, hvis forsikring der betaler først, hvis en lejebil er involveret i en ulykke. Den primære forsikring betaler først efter en ulykke. Den sekundære biludlejningsforsikring dækker kun de resterende udgifter, hvis den primære dækning når sit loft.
De fleste produkter, som udlejningsfirmaet tilbyder, er enten ansvarsfraskrivelser, såsom CDW/LDW, eller supplerende dækning, såsom SLI/LIS. Nogle af disse muligheder kan overlappe med den forsikringsdækning, du allerede har personligt eller via et kreditkort.
Fortsæt med at læse denne artikel, så finder du ud af, hvad lovgivningen i Florida kræver, får en forståelse af, hvad CDW, LDW, SLI og PAI er, om din egen bilforsikring dækker personskader og materielle skader, og hvad du bør gøre i tilfælde af en ulykke.
De vigtigste pointer
- Grundlæggende ansvarsforsikring: Floridas grundlæggende krav til de fleste ejere af private køretøjer er $10.000 PIP og $10.000 PDL; ansvarsforsikring for personskade er generelt ikke obligatorisk for disse ejere. SLI/LIS tilføjer ansvarsdækning. Disse minimumsbeløb definerer ikke alle udlejningsselskabers forpligtelser eller forsikringsvilkår.
- Fritagelser for CDW/LDW: CDW og LDW er ikke forsikringspolicer, men derimod ansvarsfraskrivelser fra udlejningsselskabet.
- Bilforsikring til privatpersoner: Udlejningsselskabets erstatningsansvar og PIP-dækning er primær, medmindre aftalen ændrer prioriteten med en skriftstørrelse på mindst 10 point. I mange aftaler overføres prioriteten til lejerens forsikring, så tjek kontrakten.
- Kreditkortdækning: Kreditforsikringen dækker næsten aldrig eksotiske biler og dyre SUV’er.
- Inkluderet dækning kontra undtagelser: At afvise en ansvarsfraskrivelse og at have forsikringen inkluderet i prisen er to forskellige ting (tjek det, inden du skriver under).
Forsikring ved biludlejning: Hvad kræver lovgivningen i Florida?
Ifølge lovgivningen i Florida skal alle registrerede køretøjer i delstaten være dækket af en bilforsikring, der opfylder minimums kravene. Når du lejer en bil, er din dækning imidlertid underlagt både lovgivningen i Florida og din lejeaftale. Florida Department of Highway Safety and Motor Vehicles fastsætter følgende krav:
- Ansvar for materielle skader (PDL): I Florida kræves der en PDL-dækning på mindst $10.000 til dækning af skader, du forvolder på en anden persons køretøj eller ejendom.
- Personskadesikring (PIP): Ifølge lovgivningen i Florida kræves der en PIP-dækning på $10.000 til dækning af lægeudgifter i henhold til delstatens “no-fault”-system, som dækker berettigede lægeregninger uanset, hvem der forårsagede ulykken. PIP er dog primært beregnet til indbyggere i Florida. Udenlandske turister bør tjekke deres rejseforsikring eller overveje at tegne en PAI-forsikring ved udlejningsskranken.
Selvom PIP dækker personlige lægeudgifter, dækker den ikke skader på andres køretøjer eller ejendom. Det falder ind under ansvarsforsikringen for ejendomsskader (PDL). Tilsvarende dækkes personskader påført andre personer af ansvarsforsikringen for personskader (BIL).
I Florida er der to måder, hvorpå udlejningsfirmaet og lejeren kan afgøre, hvis forsikring der er den primære i tilfælde af en ulykke:
- Som standard: I henhold til Florida-lovens § 627.7263 er udlejningsselskabets erstatningsansvar og PIP-dækning den primære dækning inden for de lovbestemte grænser, medmindre andet er fastsat i aftalen.
- Efter aftale: Udlejningsfirmaet kan kræve, at din private forsikring dækker udgifterne først. Det skal dog fremgå af aftalen med mindst 10-punkts skriftstørrelse på forsiden.
I henhold til Florida-lov 324.021 skal biludlejningsfirmaer påtage sig et grundlæggende økonomisk ansvar for deres køretøjer. Da de grundlæggende statslige dækningsgrænser imidlertid er meget lave i tilfælde af en alvorlig ulykke, tilbyder de fleste udlejningsbureauer supplerende dækning. Dette omfatter en supplerende ansvarsforsikring (SLI/LIS), der giver yderligere ansvarsdækning, samt en skades- og tyveriforsikring (LDW), der beskytter dig mod at skulle betale for skader på eller tyveri af selve udlejningsbilen.
CDW, LDW, SLI, PAI: Hvad de enkelte forkortelser egentlig betyder
| Produkt | Hvad dækker det? | Hvornår bør man overveje det? | Vejledende daglige omkostninger |
|---|---|---|---|
| CDW/LDW — Forsikring mod kollision og skader | I USA sælges disse normalt som én samlet forsikringsdækning, der dækker skader på og tyveri af udlejningsbilen, i henhold til de gældende vilkår. | Når din nuværende forsikring eller dit nuværende kort ikke dækker køretøjet, eller når selvrisikoen og undtagelserne efterlader huller i dækningen. | Om $20–$40 |
| SLI/LIS — Supplerende ansvarsforsikring | Ekstra ansvarsdækning for personskade eller materiel skade påført andre; dækningsgrænserne ligger ofte på omkring $1 million. | Dette er især relevant i Florida, hvor ansvarsforsikring mod personskade generelt ikke er obligatorisk for private ejere. Tjek den eksisterende ansvarsdækning og det tilbudte dækningsbeløb. | Om $12–$17 |
| PAI — Personulykkesforsikring | Bestemte ulykkesydelser til føreren og passagererne, såsom ydelser til dækning af lægeudgifter eller ved død som følge af en ulykke. | Sammenlign med en rejseforsikring eller anden eksisterende dækning, inden du køber. | Om $6–$9 |
| PEC — Dækning af personlige ejendele | Dækning af tab af personlige ejendele, med forbehold for begrænsninger og undtagelser. | Tjek, om dine ejendele allerede er dækket af en rejse- eller indboforsikring. | Om $2–$6 |
Dette er vejledende priser, ikke officielle tilbud fra Octane; tjek den aktuelle pris og vilkårene for den valgte bil.
En ansvarsfraskrivelse begrænser udlejningsselskabets ret til at opkræve betaling fra dig for skader eller tab, der er dækket af forsikringen. Den erstatter ikke ansvars- eller sygeforsikringen. Aftalen fastlægger undtagelser, selvrisici og anmeldelseskrav.
Inden du vælger en forsikringsfraskrivelse, skal du spørge, om dæk, ruder, undervognen og taget er dækket, og hvilke former for brug eller handlinger fra førerens side der kan gøre dækningen ugyldig. Hvis du ønsker at give andre personer lov til at køre udlejningsbilen, skal du tilføje yderligere førere til lejeaftalen.
Fremgangsmåden ved skadesanmeldelse varierer alt efter, om der er tale om en lejeforsikring eller en tredjepartsforsikring. Gennemgå undtagelserne og anmeldelseskravene, inden du afhenter køretøjet.
Dækker din egen forsikring allerede dette?
- Borgere i USA: En privat bilforsikring kan dække en lejebil med de samme dækningsgrænser og selvrisiko. Spørg forsikringsselskabet, om forsikringen dækker den bil, du har valgt, i Florida, og hvilken forsikring der dækker først.
- Udenlandske turister: Gå ikke ud fra, at en forsikring fra dit hjemland dækker erstatningsansvar eller skader på køretøjet i USA. Sørg for at få en bekræftelse på rejsemålet, lejeperioden og køretøjet.
- Rejseforsikring: Dækning af lægeudgifter og bagage omfatter ikke nødvendigvis skader på eller tyveri af lejebiler. Tjek de enkelte dækninger hver for sig.
Bekræft disse oplysninger inden afhentning for at undgå at købe dobbelt dækning eller at der opstår et dækningshul. Det er kontrakten og forsikringsbetingelserne, der afgør, hvilken dækning der gælder for din leje.
Kreditkortdækning ved udlejning: Hvor dækningen ikke gælder
Kreditkortdækningen dækker normalt skader på eller tyveri af lejebilen, er ofte sekundær og omfatter ikke eksotiske biler. Den erstatter generelt ikke ansvars- eller sygeforsikring. Den primære dækning udbetales først; den sekundære dækning koordineres med andre gældende forsikringer i henhold til vilkårene for ydelsen.
For at udnytte en kortfordel skal du som regel betale hele lejeprisen med det pågældende kort eller med kvalificerede bonuspoint og fravælge udlejningsfirmaets CDW/LDW. Læs vejledningen, inden du fravælger noget, især hvis dækningen allerede er inkluderet i prisen.
Undtagelser vedrørende køretøjer og begrænsninger i lejeperioden varierer. Erhvervskøretøjer, pickupper, autocamper, motorcykler, delebiler samt luksus- eller eksotiske modeller kan være undtaget. En forsikringspolice kan også skelne mellem store SUV’er og berettigede personbiler. Bekræft den nøjagtige model i stedet for blot at stole på kategorien.
Udbetalingsgrænser og grænser for køretøjets værdi er to forskellige ting. Kort kan fastsætte et loft for skadesudbetalinger på $60.000–$75.000, samtidig med at køretøjer, der overstiger en bestemt vejledende udsalgspris, udelukkes; Chase Sapphire Preferred har for eksempel en grænse på $125.000 for køretøjets værdi. En berettiget bil kan stadig koste mere end den maksimale dækning.
Hvis du har planer om at leje en luksusbil i Miami, skal du tjekke, om du opfylder betingelserne hos kortudstederen, og gennemgå udlejningsfirmaets forsikringsdækning. Et depositum erstatter ikke skadesdækningen.
- Chase Sapphire Preferred: Primær dækning af udlejningsbiler op til $60.000 for berettigede køretøjer med en vejledende udsalgspris på $125.000 eller derunder. Indbyggere i New York er omfattet af en undtagelse vedrørende sekundær dækning for udlejningsbiler i USA. Læs den aktuelle oversigt over ydelser.
- American Express Platinum: Supplerende forsikring mod tab og skader på lejebiler op til $75.000 for berettigede lejeaftaler, der varer op til 30 på hinanden følgende dage.
- Capital One Visa Signature: Dækningen kan omfatte berettigede tab som følge af kollision eller tyveri samt specificerede relaterede udgifter. De nøjagtige vilkår for kortet fastlægger dækningsgrænser, undtagelser samt, om dækningen er primær eller sekundær.
Inden du benytter et kort, bør du indhente bekræftelse på, om køretøjet er berettiget, den maksimale sammenhængende lejeperiode, udbetalingsgrænsen, selvrisikoen og de nødvendige dokumenter i forbindelse med en skadesanmeldelse. Kortprodukter og vilkår kan ændres.
Hvad er inkluderet, når forsikringen følger med lejemålet?
Hos Octane Rent er grundforsikringen allerede inkluderet i prisen. Før du foretager en reservation, bør du spørge lederen, om forsikringen dækker skader på hjul og dæk, stenslag i forruden samt skader på undervognen eller interiøret, og bede om at få de gældende undtagelser oplyst skriftligt.
Octane Shield er en ekstra beskyttelsesmulighed. Spørg, hvordan det påvirker din selvrisiko og de skader, der er dækket, og følg betingelserne i lejeaftalen.
I dette tilfælde anbefaler vi, at du afklarer følgende, inden du underskriver kontrakten:
- fradragsberettiget beløb
- om vinduer og dæk er omfattet af dækningen
- om dækningen omfatter en ekstra chauffør
- om der er en begrænsning på antallet af kilometer
- under hvilke omstændigheder beskyttelsen bortfalder
De fulde betingelser, dokumenter og alderskrav fremgår af FAQ’en om udlejning i Miami.
Hvad skal man gøre, hvis man kommer ud for en ulykke i Miami?
- Kontroller, om der er nogen, der er kommet til skade, og ring til 911, hvis nogen har brug for akut hjælp, eller hvis der er en umiddelbar fare.
- Kontakt politiet, når det er nødvendigt, og få oplyst hændelses- eller rapportnummeret.
- Når det er sikkert, skal du tage billeder af køretøjerne, skaderne, vejforholdene og nummerpladerne.
- Udveksle kontaktoplysninger og oplysninger om forsikringsvilkår med de andre bilister.
- Underret udlejningsfirmaet straks, og følg dets anvisninger for indberetning af hændelser.
- Gem rapportnummeret, billederne og lejedokumenterne til eventuelle skadesanmeldelser.
Lejeaftalen eller forsikringsselskabet kan kræve en politianmeldelse. Tjek straks, hvordan anmeldelsen skal foregå, og hvilke frister der gælder; manglende obligatoriske dokumenter kan påvirke en skadesanmeldelse.
Forsikring til luksus- eller eksotiske biler i Miami
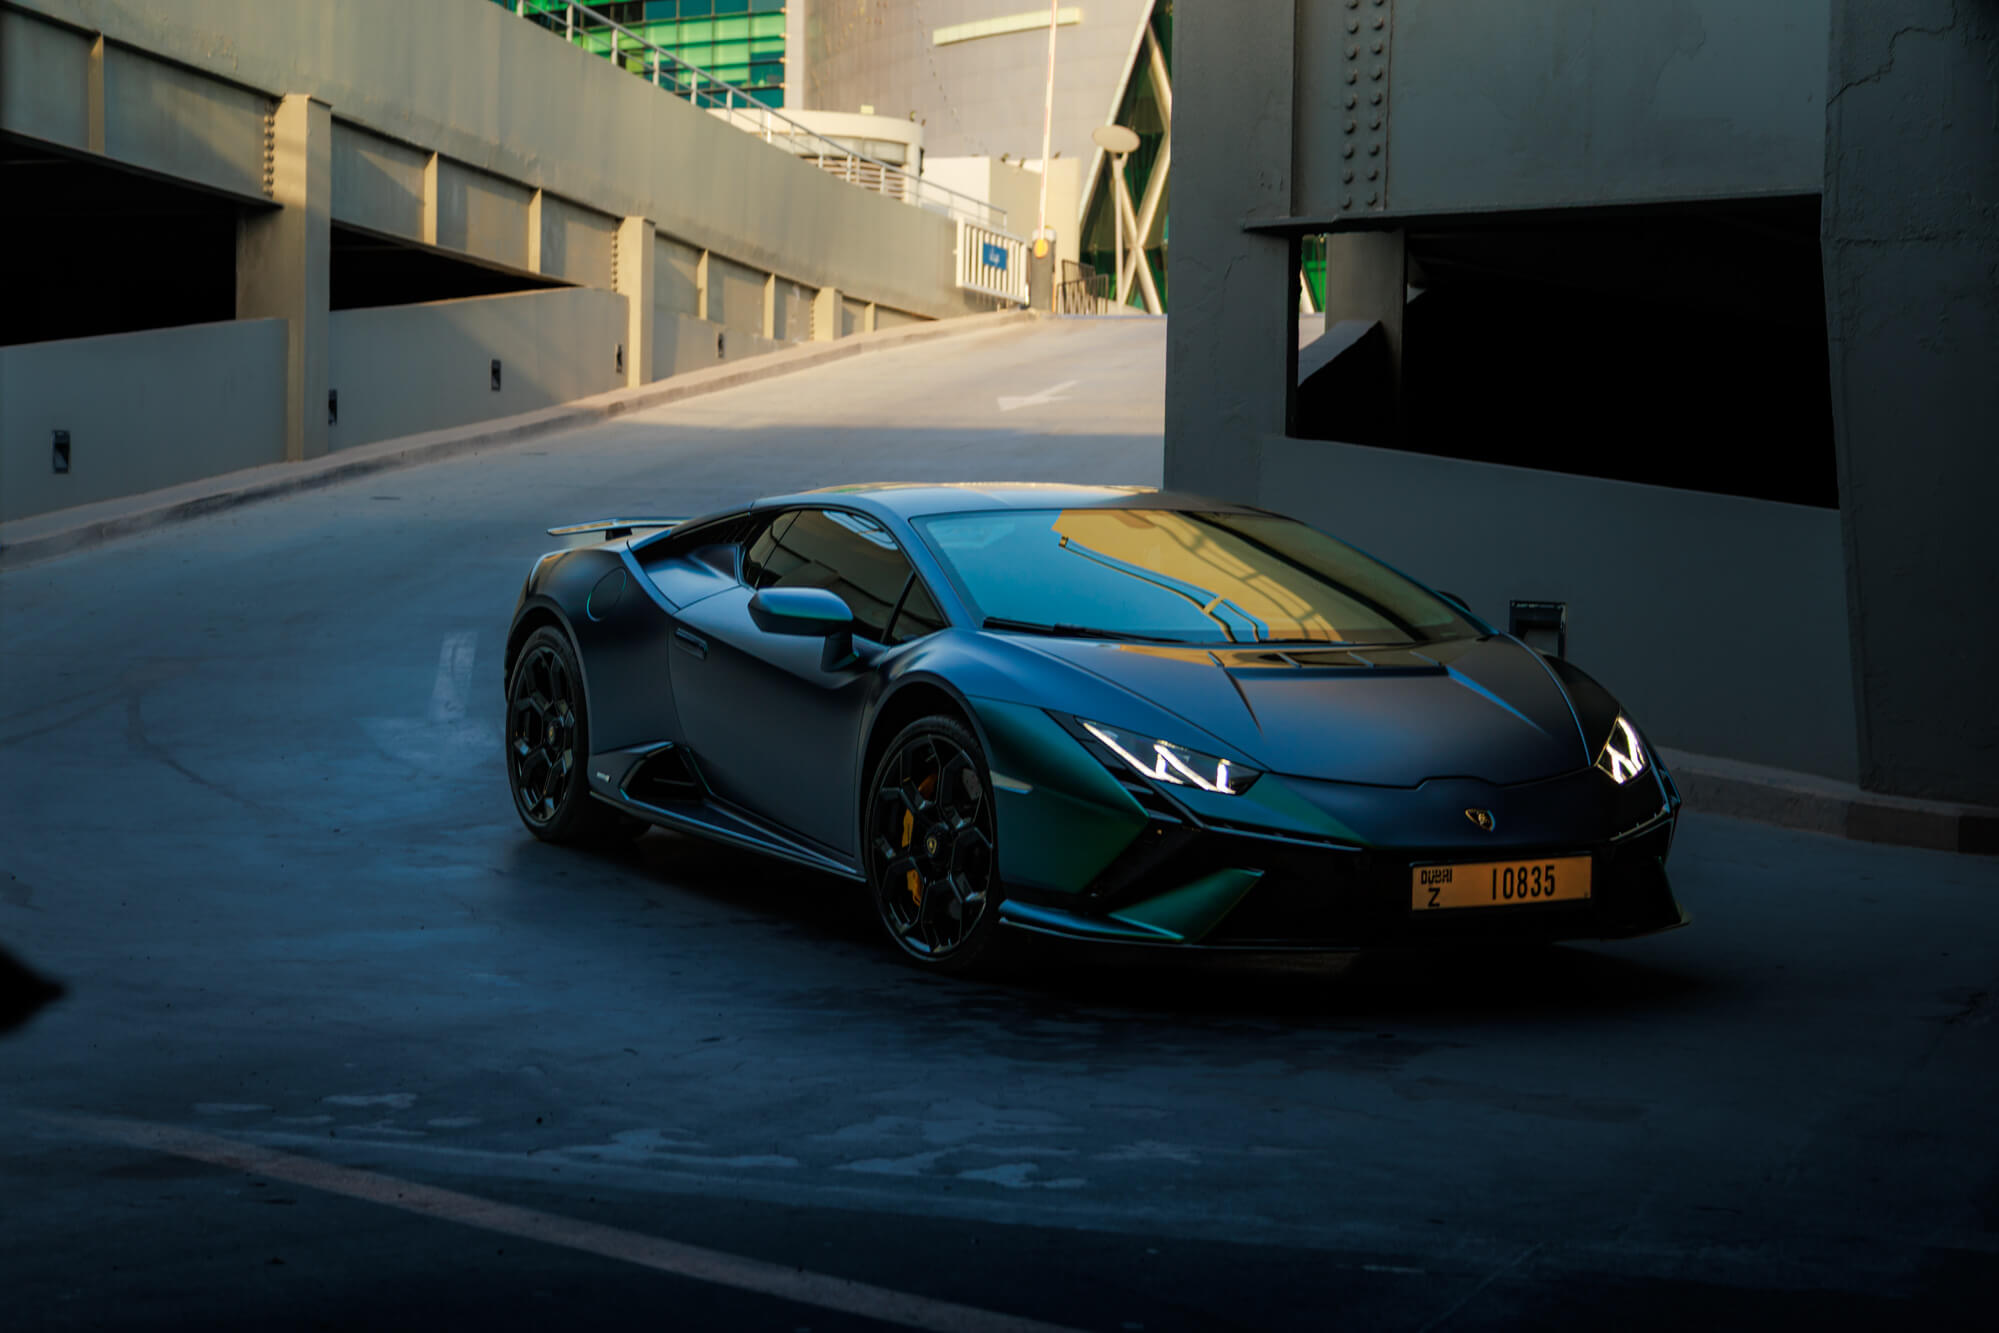
Hvis du udlejning af sportsbiler i Miami, se vilkårene for det pågældende køretøj. Modeller i den dyre ende kan have højere selvrisici og strengere betingelser for at være berettiget end almindelige sedaner.
For almindelige udlejningsbiler ligger selvrisikoen normalt mellem $500 og $1.000. For eksotiske biler er selvrisikoen meget højere i absolutte tal og varierer fra $2.500 til $10.000 og mere pr. skade (afhængigt af køretøjets værdi).
Det er værd at nævne, at kravene til føreren er langt strengere, når man lejer en eksotisk eller luksusbil. For eksempel kræver de fleste udlejningsfirmaer, at føreren er mindst 25 år gammel. Hvis du er yngre, kan du blive pålagt tillægsgebyrer eller yderligere adgangskrav. Der kan desuden være krav til mindste køreerfaring, som typisk starter fra tre år eller mere. Desuden kan udlejningsfirmaet tjekke din kørehistorik. Listen over krævede dokumenter kan også være mere omfattende, hvis du lejer en luksus-, sports-, veteran- eller eksotisk bil.
Inden du reserverer en luksusbil eller en eksotisk bil, skal du spørge lederen, om der kræves en personlig amerikansk bilforsikring for det valgte køretøj, og hvilke dokumenter du skal fremvise. Bekræft, hvilken dækning der er inkluderet, dækningsgrænserne og selvrisikoen, og tjek, hvilken dækning der udbetales først i henhold til lejeaftalen.
Spørg lederen, om din reservation kræver et depositum eller en kreditkortreservation. Hvis dette er tilfældet, skal du skriftligt anmode om oplysninger om beløbets størrelse, hvad det dækker, og betingelserne for frigivelse.
Tjekliste før udlejning:
- Hvor stort er mit selvrisiko-beløb i USD netop for denne bil?
- Kræver denne reservation et depositum eller en kortreservation? Hvis ja, hvor meget er det, og hvornår frigives det?
- Er der nogen administrative gebyrer, jeg skal være opmærksom på?
- Dækker min personlige bilforsikring dette køretøj, eller skal jeg tegne jeres daglige kaskoforsikring?
- Er hjul, karrosseridele af kulfiber og skader på forruden dækket af din forsikring, eller er de undtaget?
- Hvad er den maksimale tilladte kilometertal pr. dag, og hvad koster hver ekstra kilometer ud over dette beløb?
Spørg din forsikringsagent om dette, eller afklar disse punkter med biludlejningsfirmaets kundeservice.
Tjekliste vedrørende forsikring, inden du underskriver
- Bekræft selvrisikoen i dollar. Spørg om dit ansvar for skader, der er dækket, og eventuelle særskilte omkostninger, der er undtaget fra dækningen.
- Kontroller dæk, ruder, hjul og undervognen. Spørg, om beskyttelse af hjul og forrude er inkluderet eller kan købes separat.
- Angiv alle chauffører. Sørg for, at alle personer, der skal køre, er angivet i aftalen.
- Sørg for at få bekræftet eventuelle kortfordele, inden du afslår en undtagelse. Brug tjeklisten for berettigelse og udbetaling, som findes i afsnittet på forsiden ovenfor.
- Tag billeder af bilen før og efter udlejningen. Tag billeder af bilens ydre, hjul, ruder og interiør, og sørg for, at eventuelle eksisterende skader noteres på inspektionsskemaet.
- Gem kvitteringer og kontrakter efter lejeperioden. Opbevar aftalen, kvitteringen for modtagelse, fotos fra inspektionen samt kvitteringer for vejafgifter og SunPass-gebyrer.